Ricardo Herrera respondió a Martín Menem y defendió la gestión provincial: “Las responsabilidades son compartidas”


- Comunicate con nosotros -
Tel: (380) 442-2112 / 446-2656 / 443-2596 / 446-4254
Whatsapp: (380) 461-7752 / 430-1923
Locales
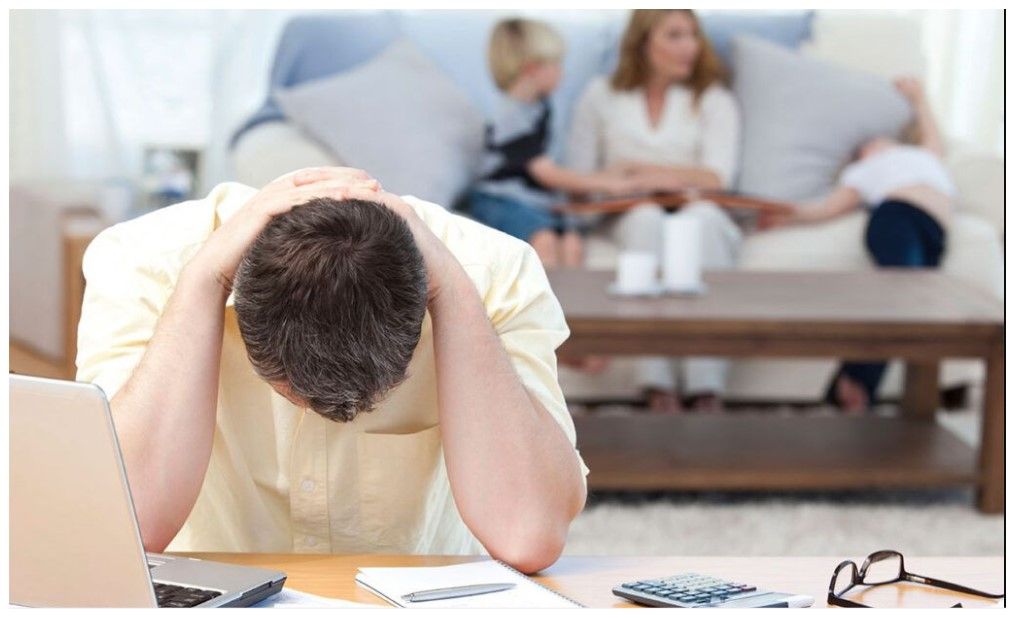
El economista Josué Millicay detalló los datos del CEPA sobre endeudamiento familiar. Advirtió que el costo de los créditos de billeteras virtuales llega a 1.375% anual y pidió más educación financiera.
Lunes 16 de Noviembre de 2026

18:45 | Lunes 16 de Noviembre de 2026 | La Rioja, Argentina | Fenix Multiplataforma
En diálogo con Multiplataforma Fénix, el economista Josué Millicay analizó la morosidad de las familias a partir de un informe del CEPA titulado “Endeudamiento y mora en familias”, de noviembre de 2026, que compara datos con octubre de 2024. Según ese informe, la mora de las familias con los bancos llegó al 12,2%, y la de las billeteras virtuales pasó del 7,3% en noviembre de 2024 a casi el 35% en septiembre de este año, un valor que, señaló, incluso supera el de la pandemia.
Explicó que en la Argentina hay 21,4 millones de personas endeudadas y que “tener deuda no es nada malo”: el problema aparece cuando supera los límites y no se puede pagar. Indicó que hoy son algo más de 6 millones los morosos, es decir, quienes llevan más de 90 días sin pagar sus deudas, y que unos 4,2 millones, alrededor del 68%, están en grado 5.
Consultado sobre cómo se genera la deuda con billeteras virtuales, explicó que muchas veces el primer crédito de una persona, sobre todo de los jóvenes, se obtiene a través de una aplicación, “con un solo clic”, lo que se presenta como un beneficio: tener el dinero al instante, un préstamo rápido y seguro. Según el informe, el costo financiero total llega al 180% anual en los bancos y al 1.375% anual en las billeteras virtuales. Advirtió que quien no puede pagar suele refinanciar, con intereses altísimos, y que así “cae en un pozo” del que es más difícil salir.
Sostuvo que la educación financiera es clave: señaló que muchas veces se toman créditos para financiar compras del supermercado, lo que hace que no se llegue a fin de mes. Recordó que en países más estables el crédito es una herramienta de movilidad social ascendente, para emprender y generar ingresos futuros, mientras que en la Argentina se ve mucho crédito para financiar consumo, que después no se puede “apalancar”. Consultado sobre el mito de quien baja una billetera, toma la deuda y borra la aplicación creyendo que desaparece, respondió que “después vienen todos los problemas financieros” y que hay que concientizar para qué se saca un préstamo.
Millicay, que es profesor de secundaria, dijo estar muy de acuerdo con incorporar la educación financiera en las escuelas desde temprana edad. Explicó que la materia Economía se dicta en cuarto año y que él intenta modificar la currícula para sumar herramientas financieras y talleres desde los primeros años, ya que los chicos pueden tener una billetera virtual desde muy jóvenes. Mencionó que participó en olimpiadas de educación financiera del Ministerio de Educación, con contenidos sobre el uso del dinero y también sobre ciberseguridad y cómo estar atento ante una estafa.


DEJANOS TU COMENTARIO
1 COMENTARIOS
Jsr
| Martes 17 de Noviembre de 2026
Los intereses leoninos de las billeteras qie nadie regula
Las Más Vistas
Ricardo Herrera respondió a Martín Menem y defendió la gestión provincial: “Las responsabilidades son compartidas”
17 de Noviembre "día del Militante Peronista": Hoy, junto a Ricardo Quintela, reafirmamos que ¡HAY OTRO CAMINO!
Gabriela Rodríguez reclamó respuestas por las fallas en la aplicación del Banco Rioja
Detuvieron a una pareja por el robo de cables de Telecom y encontraron marihuana, cocaína y plantas de cannabis
Vecinos del loteo San Andrés advierten por cables bajos y postes inclinados tras el temporal
Top Semanal
TAMBIÉN TE PUEDE INTERESAR
LOCALES
NACIONALES
INTERNACIONES
DEPORTES
SOCIEDAD
FARÁNDULA