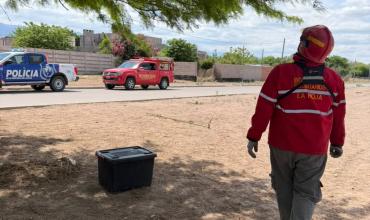
Bomberos rescataron a dos serpientes que estaban en un árbol en la ciudad de La Rioja


- Comunicate con nosotros -
Tel: (380) 442-2112 / 446-2656 / 443-2596 / 446-4254
Whatsapp: (380) 461-7752 / 430-1923
Nacionales
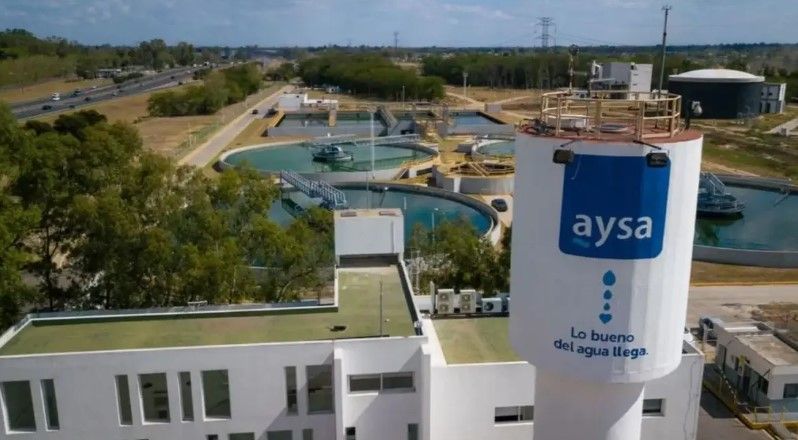
Se abre un nuevo capítulo para una empresa estratégica: detrás de la oferta aparecen millonarias inversiones, una compleja ecuación tarifaria y el desafío de evitar los conflictos que marcaron su historia.
Jueves 08 de Octubre de 2026

16:51 | Jueves 08 de Octubre de 2026 | La Rioja, Argentina | Fenix Multiplataforma
Avanza fuerte la privatización de AySA y puede definirse antes de fin de año. El consorcio conformado por la brasileña Arcos Saneamento e Participações SA, del Grupo Equipav, y las firmas argentinas Rowing SA y Transclor SA, junto al vehículo de inversión PHX AQUA AR B.V., presentó la mejor oferta para el 90% de la compañía: US$340,2 millones. Es un grupo liderado por el empresario Walter Román. Participa Mauricio Filiberti. Supera la oferta de Roggio, que presentó unos US$285 millones. Como la intención del Ministerio de Economía es recaudar la mayor cantidad de dólares posible y como la evaluación técnica de Rowing es correcta, podría definirse todo en semanas. La diferencia, cercana a US$55 millones, representa una ventaja del 19,4%, prácticamente 20%.
Como el Ministerio de Economía tiene hoy como prioridad obtener la mayor cantidad posible de dólares por la operación y como la evaluación técnica del consorcio encabezado por Rowing resultaría satisfactoria, existen posibilidades de que la adjudicación se resuelva durante las próximas semanas. Hay que recordar que la idea primaria del Gobierno era recibir unos US$500 millones por la concesión, algo que, obviamente, no se percibirá.
El consorcio argentino encabezado por Rowing designó a Arcos Saneamento e Participações S.A., empresa del Grupo Equipav, como "Operador Técnico", cumpliendo con las condiciones técnicas exigidas en el pliego: Arcos opera agua y cloacas desde 2010 y hoy sirve, a través de 25 mil colaboradores, a más de 39 millones de personas en 15 estados y más de 890 municipios de Brasil. Opera, por ejemplo, el servicio de aguas en Río de Janeiro.
Rowing SA es el mayor prestador de servicios de infraestructura a gran escala en ciudades estratégicas de Argentina desde hace más de 30 años, con más de 3.000 colaboradores y un profundo conocimiento del área de concesión de AySA. Transclor SA, líder en la elaboración, distribución y comercialización de productos químicos para el tratamiento y potabilización del agua desde 1992, aporta más de 30 años de trayectoria en el mercado argentino.
El proceso comenzó formalmente en julio de 2025, cuando el Gobierno dispuso privatizar la totalidad de las acciones estatales de AySA, amparado en la Ley Bases. El 10% restante pertenece a los trabajadores mediante el Programa de Propiedad Participada.
Los números de la propuesta muestran que el negocio excede ampliamente el precio de compra. Los US$340,2 millones ofrecidos por el 90% representan una valuación de aproximadamente US$378 millones por el 100% del capital accionario. El valor económico de la compañía, conocido como Enterprise Value (EV), alcanza los US$447 millones.
La operación contempla, además, una deuda de aproximadamente US$70 millones que deberá ser atendida por los actuales accionistas, según los términos informados de la propuesta.
Sin embargo, el compromiso más importante para los compradores estará en las inversiones. El contrato de concesión exige desembolsos por US$2.000 millones, destinados a ampliar y mejorar la infraestructura de agua potable y saneamiento. Sumando adquisición e inversiones comprometidas, el esfuerzo económico alcanzaría los US$2.340 millones.
El programa oficial prevé inversiones superiores a US$2.000 millones durante los primeros cinco años.
Otro punto relevante es la cuestión tarifaria. Según los cálculos incorporados en la propuesta, existe un atraso de 10,6% en dólares respecto de los valores acordados. Su resolución será fundamental para la ecuación económica de los futuros operadores.
La compañía tiene una historia que atraviesa tres modelos económicos argentinos.
Su antecedente fue Obras Sanitarias de la Nación, creada en 1912, que durante décadas administró los servicios de agua potable y cloacas.
En 1993, durante la presidencia de Carlos Menem, se privatizó la prestación mediante una concesión por 30 años adjudicada a Aguas Argentinas, consorcio encabezado por la francesa Suez, con participación de Aguas de Barcelona y otros inversores internacionales y argentinos.
El contrato contemplaba importantes inversiones para extender las redes y mejorar los servicios. Sin embargo, los conflictos comenzaron durante los años siguientes, especialmente por las tarifas, las obligaciones de inversión y las condiciones de prestación.
La crisis de 2001 y la pesificación de las tarifas profundizaron las diferencias. Las empresas reclamaban recomponer sus ingresos, mientras el Estado cuestionaba incumplimientos contractuales.
Finalmente, el 21 de marzo de 2006, Néstor Kirchner rescindió la concesión mediante el Decreto 303/2006, atribuyendo la decisión a incumplimientos de Aguas Argentinas.
En su reemplazo nació Agua y Saneamientos Argentinos (AySA), con 90% de participación estatal y 10% de los trabajadores.
Esta ruptura derivó en una extensa batalla judicial.
Los accionistas extranjeros habían iniciado en 2003 un arbitraje ante el Centro Internacional de Arreglo de Diferencias Relativas a Inversiones (CIADI), cuestionando el tratamiento recibido por sus inversiones después de la crisis argentina. En 2010, el tribunal consideró que Argentina había incumplido obligaciones internacionales de trato justo y equitativo.
En abril de 2015 llegó el fallo económico: una condena por US$404,5 millones más intereses a favor de los antiguos inversores, entre ellos Suez, Aguas de Barcelona y Vivendi. Argentina intentó anular el laudo, pero el planteo fue rechazado en mayo de 2017.
En 2019, durante la presidencia de Mauricio Macri, el Gobierno avanzó en la negociación de un acuerdo para resolver las controversias. El Decreto 239/2019 autorizó al Ministerio de Hacienda a incluir renuncias a determinados créditos estatales dentro de una solución integral de los litigios.
La experiencia dejó una enseñanza sobre los riesgos contractuales y financieros de las concesiones de servicios públicos. La operación que impulsa Milei cerraría un ciclo de dos décadas de administración estatal. Pero existe una diferencia importante respecto de 1993. En aquella oportunidad se entregó una concesión para explotar el servicio, sin vender los activos de Obras Sanitarias. Ahora se propone transferir el 90% de las acciones de AySA, junto con las obligaciones previstas para el nuevo operador.
La adjudicación todavía no está formalmente definida y depende de los cuestionamientos técnicos a resolver que debe determinar el Ministerio de Economía. Sin embargo, la oferta de US$340,2 millones encabezada por Walter Román aparece como la mejor posicionada, tanto por su ventaja económica frente a Roggio como por la evaluación técnica favorable señalada para el consorcio.
Para Economía, el resultado inmediato sería el ingreso de dólares. Para los compradores, el desafío será administrar una empresa de infraestructura esencial, resolver su ecuación tarifaria y ejecutar inversiones por US$2.000 millones. Y para la Argentina, será una nueva oportunidad de comprobar si puede sostener durante décadas un contrato de servicios públicos sin repetir los conflictos que terminaron en la estatización de 2006 y en una condena internacional multimillonaria.


DEJANOS TU COMENTARIO
Las Más Vistas
Bomberos rescataron a dos serpientes que estaban en un árbol en la ciudad de La Rioja
Un abogado riojano participa en el Vaticano de un encuentro de jueces sobre litigio climático y derechos humanos
Un parapentista de Tucumán sufrió una lesión en la pierna al aterrizar en Puerta de la Quebrada
Velatorio y cortejo de Piero: cuándo y dónde será la despedida del cantante

Detuvieron en La Rioja a un hombre que vendía drogas sintéticas en fiestas electrónicas
Top Semanal
TAMBIÉN TE PUEDE INTERESAR
LOCALES
NACIONALES
INTERNACIONES
DEPORTES
SOCIEDAD
FARÁNDULA